חדשות הנדל"ן
מגזין קומה מעל

המשמעות של "שאגת הארי" על ענף המשכנתאות
בצל מבצע "שאגת הארי" והטלטלה הכלכלית שהוא מביא עמו, נתוני המדד והאינפלציה ממשיכים להכביד על משקי הבית. דווקא כשהריבית נראית יציבה יחסית, מתברר כי מאחורי המספרים מסתתרת מציאות מורכבת יותר, וכי המשכנתא עלולה להפוך להוצאה יקרה מהצפוי
שיתוף
מבצע "שאגת הארי" מציף מחדש את הקשר הישיר בין ביטחון לכלכלה. על רקע עליות מחירים, תנודתיות בשווקים וזהירות מוניטרית, משקי בית רבים מוצאים עצמם ממשיכים לשלם משכנתא מבלי לבחון את התנאים מחדש. נתוני המדד האחרונים משקפים לחצים אינפלציוניים מתמשכים, בעוד הריבית נותרת גורם מרכזי שמכתיב את גובה ההחזר. בתוך המציאות הזו, מתחדדת השאלה האם ההנחות הישנות על המשכנתא עדיין נכונות או שמדובר באשליה שעלולה לעלות ביוקר?
"חושבים שכבר שילמתם את רוב הריבית על המשכנתא? כנראה שלא", אומר יועץ המשכנתאות וכלכלת המשפחה דור היינה, ומבקש לנפץ תפיסה רווחת. לדבריו, התחושה שהחלק המשמעותי כבר מאחורינו עלולה להטעות שכן הירידה בהחזר החודשי אינה מעידה בהכרח על כך שההלוואה הפכה זולה יותר. "בפועל, הבנק לוקח ריבית על הכסף שאנחנו חייבים באותו רגע", הוא מדגיש, ולכן גם בשלבים מתקדמים של המשכנתא יש משמעות לבחינת התנאים מחדש.
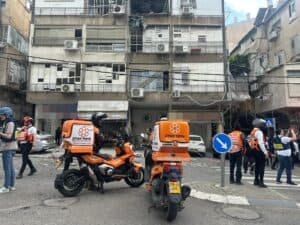 המבצע הנוכחי מזכיר לכולנו כמה המציאות הכלכלית יכולה להשתנות מהר. נזק במרכז הארץ כתוצאה מרסיסים (צילום: דוברות איחוד הצלה)
" 'שאגת הארי' מזכירה לכולנו כמה המציאות הכלכלית יכולה להשתנות מהר "
על רקע מבצע "שאגת הארי" וההשפעות הכלכליות הנלוות לו, השילוב בין לחצי מדד לבין מדיניות ריבית זהירה יוצר מציאות מורכבת עבור הלווים. "'שאגת הארי' מזכירה לכולנו כמה המציאות הכלכלית יכולה להשתנות מהר. מחירי אנרגיה עולים, חוסר הוודאות בשווקים גדל, ובנק ישראל נזהר מאוד עם הורדות ריבית כדי לשמור על יציבות המחירים והמערכת הפיננסית' בתוך כל זה, אנחנו ממשיכים לשלם משכנתא ולא תמיד עוצרים לשאול האם התנאים עדיין נכונים לנו", אומר היינה שמוסיף כי בתוך תנאים כאלה, בדיקה מקצועית של המשכנתא עשויה להיות צעד אחראי, לא רק פיננסי אלא גם אסטרטגי.
נתוני הלשכה המרכזית לסטטיסטיקה שפורסמו במדד המחירים לצרכן לחודש פברואר 2026 מצביעים על המשך סביבה אינפלציונית מתונה, אך לא יציבה לחלוטין. גם כאשר המדד החודשי אינו מצביע על זינוק חד, יוקר המחיה נותר גורם משמעותי במשק, והאינפלציה השנתית ממשיכה להכתיב זהירות במדיניות הריבית. המשמעות היא שבנק ישראל שומר על גישה מדודה בכל הנוגע לשינויים בריבית, נתון שמשפיע ישירות על עלויות המשכנתאות ועל ההחזר החודשי של משקי הבית. במציאות הזו, הדיון סביב מחזור משכנתא או התאמת מסלולים אינו רק טכני, אלא חלק מההתמודדות הכלכלית הרחבה של התקופה. בין ביטחון לאי ודאות, בין מדד לריבית, עולה הצורך לבחון מחדש את תנאי ההלוואה ולוודא שהם מותאמים להווה, ולא רק לעבר שבו נחתמה.
 "דווקא כשהמצב הביטחוני משפיע על הכלכלה, חשוב לוודא שהכסף שלכם עובד עבורכם בצורה הטובה ביותר", דור היינה, יועץ משכנתאות על מחזור משכנתא על רקע 'שאגת הארי'
לצד התפיסה הרווחת כי בשלב מתקדם של המשכנתא אין עוד משמעות לשינויים, היינה מדגיש כי זו בדיוק הנקודה שבה כדאי לעצור ולבחון את התמונה מחדש. לדבריו, רבים סבורים שכבר שילמו את עיקר הריבית, אך בפועל ההלוואה ממשיכה לצבור ריבית על היתרה הקיימת. לכן גם בשנים המאוחרות של ההחזר, ייתכן פער בין התנאים הקיימים לבין האפשרויות העדכניות בשוק. כי לעיתים ההסתכלות על הירידה בהחזר החודשי יוצרת תחושת הקלה מדומה. עם זאת, מסביר היינה כי הירידה אינה בהכרח מעידה על שינוי מהותי בעלות הכוללת של ההלוואה. בעיניו, בדיקה מקצועית יכולה לחשוף פערים ולהוביל לחיסכון משמעותי גם כאשר נדמה שהמשכנתא כבר נמצאת "לקראת הסוף".
מחזור משכנתא – האם זה כדאי?
כשבוחנים מחזור משכנתא מנקודת מבט אסטרטגית, לא מסתכלים רק על המספרים אלא על התמונה הכוללת. זה יכול לבוא לידי ביטוי בשיפור התזרים, ביצירת מרווח כלכלי בהתאמת המסלולים לריבית במשק, או בהפניית משאבים להשקעות ולבניית יציבות פיננסית לטווח ארוך."דווקא כשהמצב הביטחוני משפיע על הכלכלה, חשוב לוודא שהכסף שלכם עובד עבורכם בצורה הטובה ביותר", הוא מדגיש ומוסיף כי לעיתים לקראת סיום המשכנתא מסתתרת הזדמנות לשיפור משמעותי בתנאים ובאיכות החיים, "כאשר יתרת החוב לבנק קטנה משמעותית ביחס לשווי הנכס, אתם הופכים ללקוחות בסיכון נמוך מבחינת הבנקים. המשמעות היא כוח מיקוח גבוה יותר מיום החתימה על המשכנתא"
היינה מבקש לערער גם על אחת ההנחות השכיחות ביותר סביב שלב מתקדם של המשכנתא. לדבריו, רבים מאמינים כי מחזור בשנים האחרונות של ההלוואה אינו משתלם, אך בפועל המציאות מורכבת יותר. הוא מזכיר כי ההסתכלות הנכונה היא על יתרת החוב ועל תנאי השוק הנוכחיים, ולא רק על מספר השנים שכבר חלפו מאז החתימה. לדבריו, "אם הריבית שלכם לא מעודכנת לתנאים של היום, אתם משלמים כסף מיותר בכל חודש". הוא מדגיש כי גם שיפור קטן יחסית בריבית, כאשר הוא נפרס על פני שנים, עשוי להצטבר לסכומים משמעותיים. מבחינתו, בדיקה מקצועית אינה צעד דרמטי אלא פעולה שיכולה להאיר נקודות שלא נבחנו זמן רב.
בהקשר רחב יותר, הוא מצביע על השינוי המתמיד במציאות החיים של הלווים. המשכנתא שנחתמה לפני שנים התאימה לנסיבות אחרות, אך מאז חלו שינויים בהכנסות, בהתחייבויות ובצרכים המשפחתיים, "גם המטרות הפיננסיות משתנות ובטח בתקופה שבה המצב הביטחוני והכלכלי מאלץ רבים לחשוב מחדש על ניהול הסיכונים שלהם". בתוך כך, לדבריו, מחזור משכנתא יכול להיות הזדמנות לעצור ולשאול האם המבנה הקיים עדיין נכון, או שיש מקום להתאמה מחודשת. הוא גם מחדד כי מחזור אינו בהכרח מרוץ לקיצור משך ההלוואה. "בניגוד למה שרבים חושבים, מחזור משכנתא בסוף הדרך הוא לא תמיד מרוץ לקיצור השנים", הוא אומר. במקרים מסוימים, שמירה על גמישות בהלוואה עשויה לשרת את הלווה טוב יותר מאשר ניסיון לסגור אותה במהירות. בהתייחסות רחבה יותר למצב הביטחוני והכלכלי, מדגיש היינה כי בתקופות של אי ודאות חשוב לנהל סיכונים באופן מושכל. לדבריו, המשכנתא אינה רק התחייבות עבר, אלא כלי פיננסי שניתן להתאים למציאות המשתנה. לכן הוא רואה במחזור אפשרי הזדמנות לבחון התאמת מסלולים, ריביות ותזרים לתנאים הנוכחיים ולא להישאר עם מבנה שנבנה בתקופה שונה, "בסופו של יום, המטרה היא לא רק בית בבעלותכם, אלא חופש כלכלי אמיתי".
 משכנתא – כלי פיננסי שניתן להתאים למציאות המשתנה
"זה הזמן להפסיק לראות במשכנתא 'עונש' שצריך לסיים, ולהתחיל לראות בה כלי פיננסי שצריך לנהל", אומר היינה ומוסיף, "משכנתא היא לרוב האשראי הזול ביותר שתוכלו לקבל מהמערכת הבנקאית, ודווקא כשהיתרה נמוכה יחסית לשווי הנכס נפתחת הזדמנות למנף את ההון הזה". אין ספק כי ניהול נכון של המשכנתא, במיוחד בתקופה של אי ודאות ביטחונית וכלכלית, עשוי להפוך אותה מנטל פאסיבי לכלי עבודה פיננסי שמשרת את המשפחה לאורך זמן, שכן ניהול משכנתא אינו פעולה חדפעמית, אלא תהליך מתמשך. בתוך סביבה אינפלציונית וזהירה מבחינת ריבית, ובצל מציאות ביטחונית המשפיעה על הכלכלה, בדיקה מחודשת של ההלוואה עשויה להיות צעד של אחריות פיננסית. לא רק כדי לשלם פחות, אלא כדי לוודא שהתנאים ממשיכים לשרת את היעדים הכלכליים של המשפחה.
הצטרפו עכשיו לווטסאפ מגזין מרכז הבנייה והישארו מעודכנים בכל כתבות הנדל"ן, לחצו כאן והירשמו כעת
הצטרפו עכשיו לניוזלטר של מרכז הבנייה הישראלי!
קבלו ישירות למייל את כל הסודות, הטרנדים וההזדמנויות החמות ביותר בעולם הנדל״ן.
עדכונים בלעדיים, ניתוחים מקצועיים ותוכן שלא תמצאו בשום מקום אחר
אל תישארו מאחור – הירשמו היום והיו הראשונים לדעת!
התחדשות עירונית
מחיזוק נקודתי לפינוי בינוי מתחמי: התוכנית שחילצה את מתחם התפוז בכפר סבא מקיפאון של שנים
אחרי שנים ארוכות של סחבת ותוכניות שנגנזו שכונת הראשונים בכפר סבא רושמת הישג תכנוני. שינוי
להמשך קריאה ←
תחת טילים ואזעקות: מתחם ההתחדשות העירונית בקריית ים רושם ציון דרך אופטימי
בימים בהם הצפון מתמודד עם מלחמה ואי ודאות, 164 בעלי דירות בפרויקט הפינוי-בינוי באלי כהן-חנה
להמשך קריאה ←
כך הופכת ירושלים לממוגנת ביותר
מבצע "שאגת הארי" חשף עד כמה התחדשות עירונית אינה רק עניין של נדל"ן, אלא מרכיב
להמשך קריאה ←
הטילים שחושפים את כשל ההתחדשות העירונית
מבצע "שאגת הארי" החזיר לקדמת הבמה את הצורך הדחוף בהתחדשות עירונית – אך דווקא באזורים
להמשך קריאה ←
ניר שמול: "הנתונים שמוכיחים שההתחדשות העירונית לא תופסת תאוצה הם נתונים כואבים"
ניתוח נתוני הלמ"ס על ידי "החברה לפיתוח והתחדשות עירונית" מעלה: שיעור התחלות הבנייה של בניינים
להמשך קריאה ←
ניהול בניינים במבחן מבצע "שאגת הארי"
מבצע "שאגת הארי" הדגיש מחדש את הצורך בניהול מקצועי של בנייני מגורים ומרכזים מסחריים. מהו
להמשך קריאה ←מניבים

מקרבים אנשים אל היעד הבא: שחק מעליות בכנס "עיר הנדל״ן"
במפגש הפסגה של ענף הבנייה והנדל"ן בישראל, בחרה חברת שחק מעליות, במסגרת חסות מרכזית בכנס
להמשך קריאה ←
טרמינל 6 פארק התעסוקה הגדול במרכז יוצא לדרך: מתקדם לשלב ביצוע ופותח את שלב השיווק ליזמים
המתחם העצום בסמוך לנתב"ג נכנס למסלול מימוש מלא, עם מכרז פעיל של ביצוע הפיתוח ופתיחת
להמשך קריאה ←
CAESAREA STATION – קטר כלכלי לפיתוח המואץ של פארק העסקים החכם של קיסריה
המגה פרויקט החדש, במיקום חסר תקדים בסמוך לתחנת הרכבת בפארק, מגדיר מחדש את הסטנדרט של
להמשך קריאה ←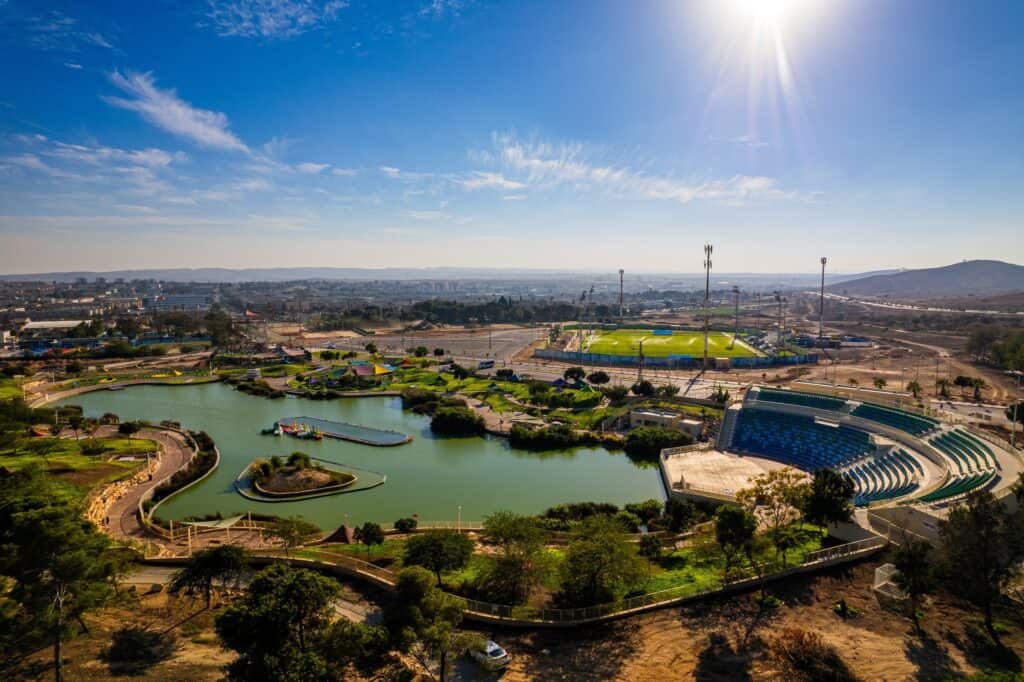
דימונה מזנקת קדימה: העיר המדברית שהפכה למנוע צמיחה דרומי
עשור של פיתוח, פרויקטים עצומים בדרך ותוכניות שמשרטטות עיר חדשה לחלוטין - ראש עיריית דימונה,
להמשך קריאה ←עסקאות ומנויים
מינוי בכיר בענף הנדל"ן: רו"ח מיכל גור מונתה למנכ"לית קבוצת פרץ בוני הנגב
קבוצת פרץ בוני הנגב הודיעה ביום א' על מינויה של רו"ח מיכל גור לתפקיד מנכ"לית
להמשך קריאה ←
מינוי חדש בצמרת רשות מקרקעי ישראל
רשות מקרקעי ישראל הודיעה על מינויה של סיגל גבאי למנהלת החטיבה העסקית. עם ניסיון רחב
להמשך קריאה ←
פנים חדשות בהתחדשות העירונית: איחולי הצלחה ליורי גמרמן בתפקידו החדש
התאחדות הקבלנים בוני הארץ וענף הבנייה והתשתיות כולו מברכים את יורי גמרמן על מינויו למנהל
להמשך קריאה ←
אפי ארנפלד מונה לסמנכ"ל השיווק והמכירות בפרשקובסקי
ארנפלד, לשעבר סמנכ״ל השיווק והמכירות בדלתות פנדור ובכיר בטורנדו, פרטנר וסלקום - יוביל את מערך
להמשך קריאה ←
עסקת יוקרה חדשה על הירקון
בכמה נמכרה דירת מיני פנטהאוז בפרויקט HaGaDa של פרשקובסקי, הכוללת 4 חדרים בגודל 112 מ"ר,
להמשך קריאה ←
חילופי תפקידים משמעותיים: ארבעה מינויים בולטים נרשמו השבוע
עיריית חדרה מחזקת את שדרת ההנדסה, חברת אשראי ליזמים מגייסת סמנכ"ל כספים חדש, חברת השיווק
להמשך קריאה ←