חדשות הנדל"ן
מגזין קומה מעל

מה שחברות הביטוח לא תמיד מספרות לכם על שמאי הנזקים
"לעיתים, בדיקה נוספת הנעשית בתחילת הדרך עשויה להיות ההבדל בין פיצוי חלקי לבין פיצוי המשקף את מלוא היקף הנזק שנגרם"
שיתוף
יום אחד זה קורה גם לכם. צינור מתפוצץ, הדירה מוצפת, הקירות מתמלאים ברטיבות, הריצוף מתחיל להתרומם והבית כבר לא נראה כפי שהיה רק לפני מספר שעות. אתם מתקשרים לחברת הביטוח, פותחים תביעה, ותוך זמן קצר מגיע שמאי מטעם החברה. רוב המבוטחים בטוחים שבשלב הזה אין להם עוד מה לעשות. מבחינתם, השמאי יקבע את היקף הנזק, חברת הביטוח תבחן את הדוח, והפיצוי שישולם הוא הפיצוי שמגיע להם.
אבל האם זו באמת כל התמונה?
לפני מספר חודשים פנה אליי בעל דירה לאחר שחברת הביטוח כבר סיימה את הטיפול בתביעתו. מבחינתו הכול כבר היה מאחוריו. לאחר שביקרתי בנכס וביצעתי בדיקה מקצועית ומקיפה, התברר כי קיימים מוקדי נזק נוספים שלא נכללו בהערכה הראשונית, ובהם רטיבות תת־רצפתית, פגיעות ברכיבי נגרות ונזקים למערכת החשמל. בעקבות הבדיקה התברר כי קיים פער משמעותי בין היקף הנזק שנמצא בפועל לבין ההערכה הראשונית.
זהו מקרה אחד מתוך רבים שבהם טיפלתי לאורך השנים.
ברוב המקרים, הנזק המשמעותי ביותר אינו דווקא הקיר הרטוב שרואים בעין, אלא הנזק הסמוי שמתפתח מתחת לריצוף, בתוך הקירות ובמערכות המבנה. ככל שמגלים אותו מוקדם יותר, כך ניתן להעריך אותו בצורה מדויקת יותר ולמנוע החמרה נוספת.
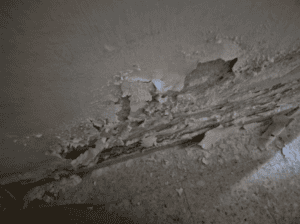
בוחן את הקשר הסיבתי בין מקור הנזק לבין הפגיעות שנגרמו בפועל
מי מייצג את האינטרסים שלכם?
כאשר מתרחש נזק לרכוש, חברת הביטוח רשאית לשלוח שמאי מטעמה לצורך הערכת היקף הנזק ובחינת התביעה. חשוב להבין כי השמאי פועל במסגרת המינוי שקיבל מחברת הביטוח. לכן, במקרים מסוימים עשויים
להתקיים פערים בין הערכת הנזק שנערכה מטעם חברת הביטוח לבין הערכה מקצועית ועצמאית מטעם המבוטח.
זו בדיוק הסיבה שבעלי נכסים רבים בוחרים להיעזר גם בשמאי רכוש פרטי, אשר בוחן את הנזק באופן עצמאי ומגיש חוות דעת בלתי תלויה.
כיצד פערים כאלה יכולים לבוא לידי ביטוי?
מניסיוני המקצועי, במקרים מסוימים קיימים חילוקי דעות בנוגע להיקף הנזק ולדרך השבת המצב לקדמותו, בין היתר בנושאים הבאים:
• היקף הרטיבות בפועל.
• הצורך בייבוש תת־ רצפתי.
• החלפת ריצוף לעומת תיקון נקודתי בלבד.
• נזקי עובש ונזקים סמויים שאינם נראים לעין.
• עבודות פירוק והרכבה הנדרשות לצורך ביצוע התיקון.
• פגיעה בארונות מטבח, דלתות, משקופים ונגרות.
• נזקים למערכות החשמל עקב חדירת מים.
• הצורך בפינוי ואחסון תכולת הדירה במהלך השיקום.
• משך הזמן הנדרש לביצוע העבודות.
• זכאות לדיור חלופי כאשר הדירה אינה ראויה למגורים.
לעיתים מדובר בפערים של אלפי שקלים, ולעיתים אף בעשרות אלפי שקלים.
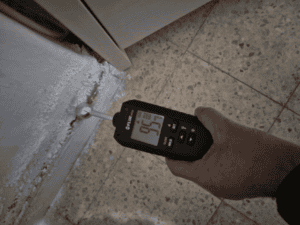
ככל שמגלים אותו מוקדם יותר, כך ניתן להעריך אותו בצורה מדויקת יותר ולמנוע החמרה נוספת
מה שרוב המבוטחים כלל אינם יודעים
רבים אינם מודעים לכך שלכל מבוטח עומדת הזכות להיעזר בשמאי רכוש פרטי מטעמו. שמאי פרטי מבצע בדיקה עצמאית של הנכס, מתעד את כלל הממצאים, בוחן את הקשר הסיבתי בין מקור הנזק לבין הפגיעות שנגרמו בפועל, ומכין חוות דעת מקצועית המבוססת על ביקור בשטח, מדידות, תיעוד צילומי, מסמכים ולעיתים גם בדיקות משלימות. במקרים המתאימים, חוות דעת זו עשויה לשמש בסיס מקצועי לניהול משא ומתן מול חברת הביטוח ואף במסגרת הליכים משפטיים.
למה חשוב לפעול כבר בתחילת האירוע?
הימים הראשונים לאחר נזק מים הם הקריטיים ביותר. כאשר לא מתעדים את הנזק בזמן, לא מבצעים מדידות לחות ולא בוחנים את כלל רכיבי המבנה שנפגעו, חלק מהנזקים עלולים להישאר סמויים מן העין ולהמשיך להתפתח מתחת לריצוף, בתוך הקירות ובמערכות המבנה. דווקא בשלב הראשוני ניתן לאסוף את מרבית הראיות שיסייעו להוכיח את היקף הנזק ולהבטיח שהערכתו תהיה מלאה ומדויקת.
מניסיון של מאות תיקים
במהלך שנות עבודתי טיפלתי במאות תיקי נזקי רכוש ברחבי הארץ. בלא מעט מקרים מצאתי פערים משמעותיים בין הנזק שנראה לעין לבין הנזק שהתברר לאחר בדיקות מקצועיות. לעיתים התגלו מוקדי רטיבות תת־רצפתיים, נזקי תשתיות, פגיעות בנגרות, התפתחות עובש, חדירת מים למערכות החשמל וליקויים נוספים שלא באו לידי ביטוי בבדיקה הראשונית. לכן, לפני שמקבלים החלטה או חותמים על כתב סילוק מול חברת הביטוח, חשוב לוודא שכלל הנזקים נבדקו והוערכו באופן מקצועי.
השורה התחתונה
ביטוח נועד להעניק שקט נפשי בדיוק ברגעים שבהם אנחנו זקוקים לו יותר מכל. לכן, כאשר מתרחש נזק משמעותי לרכוש, חשוב להכיר את הזכויות שלכם, להבין את האפשרויות העומדות בפניכם ולבחון האם יש מקום לקבל גם חוות דעת מקצועית ועצמאית. לעיתים, בדיקה נוספת הנעשית בתחילת הדרך עשויה להיות ההבדל בין פיצוי חלקי לבין פיצוי המשקף את מלוא היקף הנזק שנגרם. אל תחתמו על כתב סילוק ואל תמהרו לסיים את התביעה לפני שאתם בטוחים שכל הנזקים נבדקו, תועדו והוערכו באופן מקצועי. לעיתים, שעה אחת של בדיקה מקצועית יכולה לחסוך הפסד של עשרות אלפי שקלים.
*הכתבה נכתבה בשיתוף אבי דבס: שמאי רכוש ונזיקין | חבר באיגוד השמאים בישראל | עד מומחה מקצועי. לפרטים, אבי דבס – א.ד שמאים: 052-2426440
הצטרפו עכשיו לווטסאפ מגזין מרכז הבנייה והישארו מעודכנים בכל כתבות הנדל"ן, לחצו כאן והירשמו כעת
הצטרפו עכשיו לניוזלטר של מרכז הבנייה הישראלי!
קבלו ישירות למייל את כל הסודות, הטרנדים וההזדמנויות החמות ביותר בעולם הנדל״ן.
עדכונים בלעדיים, ניתוחים מקצועיים ותוכן שלא תמצאו בשום מקום אחר
אל תישארו מאחור – הירשמו היום והיו הראשונים לדעת!
התחדשות עירונית
מחיזוק נקודתי לפינוי בינוי מתחמי: התוכנית שחילצה את מתחם התפוז בכפר סבא מקיפאון של שנים
אחרי שנים ארוכות של סחבת ותוכניות שנגנזו שכונת הראשונים בכפר סבא רושמת הישג תכנוני. שינוי
להמשך קריאה ←
תחת טילים ואזעקות: מתחם ההתחדשות העירונית בקריית ים רושם ציון דרך אופטימי
בימים בהם הצפון מתמודד עם מלחמה ואי ודאות, 164 בעלי דירות בפרויקט הפינוי-בינוי באלי כהן-חנה
להמשך קריאה ←
כך הופכת ירושלים לממוגנת ביותר
מבצע "שאגת הארי" חשף עד כמה התחדשות עירונית אינה רק עניין של נדל"ן, אלא מרכיב
להמשך קריאה ←
הטילים שחושפים את כשל ההתחדשות העירונית
מבצע "שאגת הארי" החזיר לקדמת הבמה את הצורך הדחוף בהתחדשות עירונית – אך דווקא באזורים
להמשך קריאה ←
ניר שמול: "הנתונים שמוכיחים שההתחדשות העירונית לא תופסת תאוצה הם נתונים כואבים"
ניתוח נתוני הלמ"ס על ידי "החברה לפיתוח והתחדשות עירונית" מעלה: שיעור התחלות הבנייה של בניינים
להמשך קריאה ←
ניהול בניינים במבחן מבצע "שאגת הארי"
מבצע "שאגת הארי" הדגיש מחדש את הצורך בניהול מקצועי של בנייני מגורים ומרכזים מסחריים. מהו
להמשך קריאה ←מניבים

מקרבים אנשים אל היעד הבא: שחק מעליות בכנס "עיר הנדל״ן"
במפגש הפסגה של ענף הבנייה והנדל"ן בישראל, בחרה חברת שחק מעליות, במסגרת חסות מרכזית בכנס
להמשך קריאה ←
טרמינל 6 פארק התעסוקה הגדול במרכז יוצא לדרך: מתקדם לשלב ביצוע ופותח את שלב השיווק ליזמים
המתחם העצום בסמוך לנתב"ג נכנס למסלול מימוש מלא, עם מכרז פעיל של ביצוע הפיתוח ופתיחת
להמשך קריאה ←
CAESAREA STATION – קטר כלכלי לפיתוח המואץ של פארק העסקים החכם של קיסריה
המגה פרויקט החדש, במיקום חסר תקדים בסמוך לתחנת הרכבת בפארק, מגדיר מחדש את הסטנדרט של
להמשך קריאה ←
דימונה מזנקת קדימה: העיר המדברית שהפכה למנוע צמיחה דרומי
עשור של פיתוח, פרויקטים עצומים בדרך ותוכניות שמשרטטות עיר חדשה לחלוטין - ראש עיריית דימונה,
להמשך קריאה ←עסקאות ומנויים
מינוי בכיר בענף הנדל"ן: רו"ח מיכל גור מונתה למנכ"לית קבוצת פרץ בוני הנגב
קבוצת פרץ בוני הנגב הודיעה ביום א' על מינויה של רו"ח מיכל גור לתפקיד מנכ"לית
להמשך קריאה ←
מינוי חדש בצמרת רשות מקרקעי ישראל
רשות מקרקעי ישראל הודיעה על מינויה של סיגל גבאי למנהלת החטיבה העסקית. עם ניסיון רחב
להמשך קריאה ←
פנים חדשות בהתחדשות העירונית: איחולי הצלחה ליורי גמרמן בתפקידו החדש
התאחדות הקבלנים בוני הארץ וענף הבנייה והתשתיות כולו מברכים את יורי גמרמן על מינויו למנהל
להמשך קריאה ←
אפי ארנפלד מונה לסמנכ"ל השיווק והמכירות בפרשקובסקי
ארנפלד, לשעבר סמנכ״ל השיווק והמכירות בדלתות פנדור ובכיר בטורנדו, פרטנר וסלקום - יוביל את מערך
להמשך קריאה ←
עסקת יוקרה חדשה על הירקון
בכמה נמכרה דירת מיני פנטהאוז בפרויקט HaGaDa של פרשקובסקי, הכוללת 4 חדרים בגודל 112 מ"ר,
להמשך קריאה ←
חילופי תפקידים משמעותיים: ארבעה מינויים בולטים נרשמו השבוע
עיריית חדרה מחזקת את שדרת ההנדסה, חברת אשראי ליזמים מגייסת סמנכ"ל כספים חדש, חברת השיווק
להמשך קריאה ←